Les principes clés :
- Le montant compte moins que la régularité du versement
- Un cadre clair dès le départ évite les négociations permanentes
- Laisser l’enfant se tromper fait partie de l’apprentissage
- L’épargne se construit par petites habitudes, pas par obligation
- Les règles s’adaptent à mesure que l’enfant grandit et gagne en autonomie
Donner de l’argent de poche à son enfant soulève souvent la même question dans les familles : quel montant est raisonnable ? C’est pourtant loin d’être le point le plus important. Les repères varient tellement d’une famille à l’autre, selon le budget disponible, le nombre d’enfants ou les habitudes locales, qu’aucun montant universel ne tient vraiment la route. Ce qui fait réellement la différence, c’est la manière dont l’argent de poche est encadré au quotidien : la régularité du versement, la part d’autonomie laissée à l’enfant et la façon dont on l’accompagne, sans tout contrôler à sa place.
Pourquoi l’argent de poche change la relation à l’argent
Avant même de parler de montant, l’argent de poche remplit une fonction précise : donner à l’enfant un espace où il décide seul, à son échelle, comment répartir une ressource limitée. C’est souvent la première occasion de faire de vrais choix de consommation, avec des priorités qui lui appartiennent, loin des achats décidés par les parents au supermarché. Cet apprentissage compte davantage que la somme en jeu, aussi modeste soit-elle.
Instaurer un cadre clair dès le départ
Un montant qui dépend de votre budget familial, pas de celui des copains
Comparer le montant versé à celui des autres familles du quartier ou de l’école mène rarement à une décision satisfaisante. Chaque foyer a ses propres contraintes budgétaires, et c’est bien ce budget familial, ainsi que ce que l’enfant est censé couvrir avec cette somme, qui doit guider le choix, plutôt qu’une moyenne entendue à la sortie de l’école. Un montant que vous tenez sur la durée, même modeste, vaut toujours mieux qu’un montant plus généreux mais versé de façon irrégulière.
La régularité compte plus que le montant
Verser l’argent de poche à intervalle fixe, sans que l’enfant ait à le réclamer, en fait un repère stable plutôt qu’une faveur accordée au hasard des humeurs. À l’inverse, un versement irrégulier, suspendu en fonction du comportement ou oublié certaines semaines, brouille le message et complique l’apprentissage que l’on cherche justement à transmettre.
Faut-il lier l’argent de poche aux tâches ménagères ?
La question revient souvent : faut-il récompenser financièrement la participation aux tâches du quotidien ? Les avis divergent selon les familles, et aucune approche ne fait consensus. Certains parents préfèrent dissocier complètement les deux sujets, pour que l’enfant participe à la vie de la maison par principe de solidarité familiale, sans contrepartie financière systématique. D’autres choisissent de réserver une petite part de l’argent de poche à des missions ponctuelles, en plus d’un socle régulier non négociable, pour introduire une première notion de service rendu contre rémunération.
Ce qui compte, quelle que soit l’option retenue, c’est la cohérence dans la durée : un enfant qui ne sait jamais si une tâche donnée sera rémunérée ou non, selon l’humeur du moment, retient surtout l’imprévisibilité de la règle plutôt que sa logique.
Laisser une vraie marge d’autonomie
Ce que l’argent de poche doit couvrir, et ce qu’il ne doit pas couvrir
Poser clairement, avec l’enfant, ce que cette somme est censée financer évite bien des malentendus. L’argent de poche sert en général aux petits plaisirs et envies personnelles, pas aux besoins essentiels comme les fournitures scolaires ou les vêtements nécessaires, qui restent à la charge des parents. Cette distinction, discutée une fois en amont, simplifie ensuite toutes les conversations autour des demandes ponctuelles.
Accepter les erreurs d’achat
Un enfant qui dépense tout d’un coup et se retrouve sans rien avant le prochain versement fait l’expérience d’une vraie leçon de gestion, à condition qu’on la laisse se dérouler. Avancer systématiquement de l’argent supplémentaire pour compenser un achat impulsif prive l’enfant de cette conséquence naturelle, la seule qui l’aide réellement à ajuster ses choix la fois suivante.
Introduire l’épargne sans en faire une contrainte
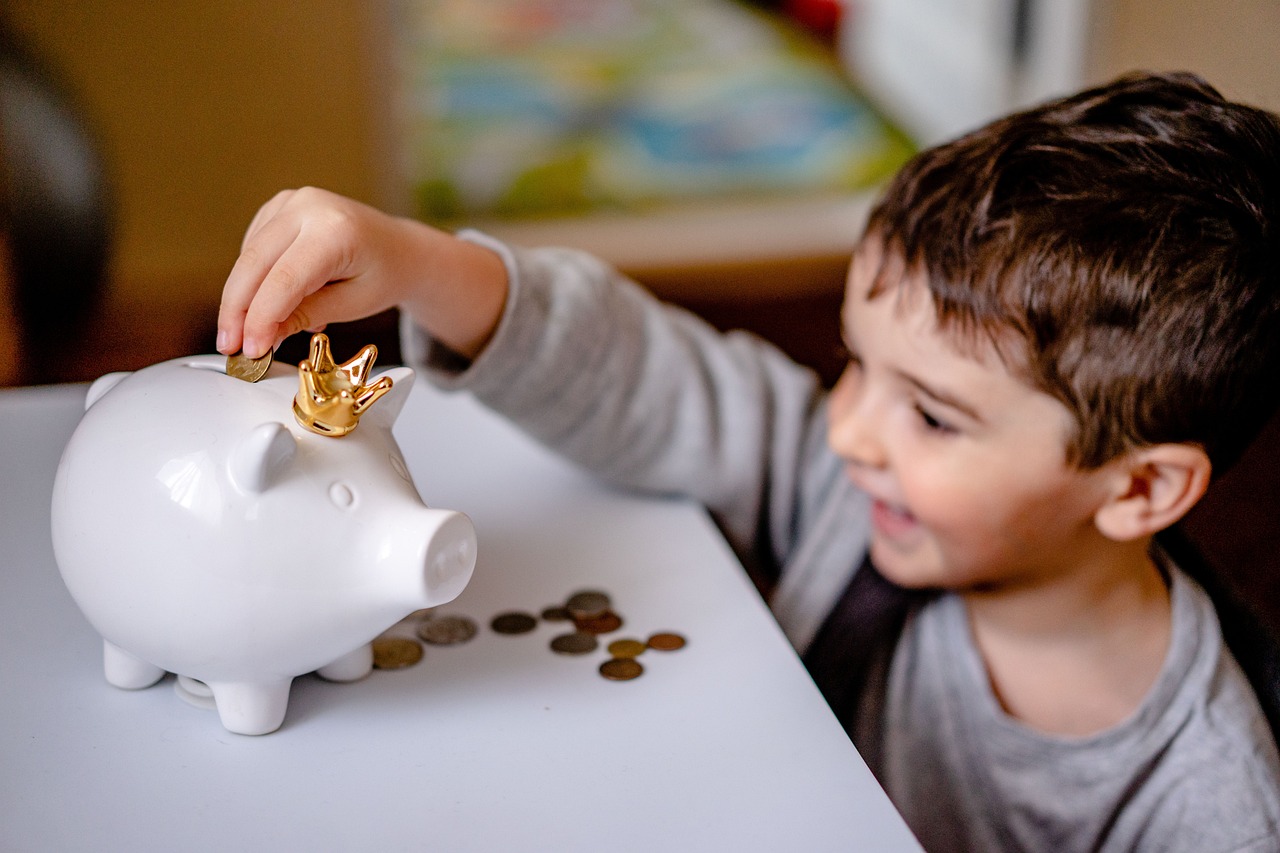
Proposer, sans l’imposer, de mettre une petite part de côté aide l’enfant à découvrir qu’un objectif un peu plus lointain, un jouet plus onéreux, une sortie prévue, se construit en patientant plutôt qu’en dépensant tout immédiatement. Une tirelire visible, ou un carnet simple où l’on note ce qui est économisé, rend cette progression concrète à ses yeux, bien plus qu’un discours sur l’importance d’épargner. L’essentiel est de laisser l’enfant fixer lui-même son petit objectif, plutôt que de lui imposer un pourcentage à mettre de côté chaque fois.
En parler ouvertement, sans en faire un sujet tabou
L’argent de poche offre une occasion naturelle d’aborder des questions plus larges avec l’enfant : d’où vient l’argent du foyer, pourquoi certains achats attendent parfois le mois suivant, comment se construit un budget familial dans les grandes lignes. Ces échanges, adaptés à l’âge de l’enfant, désamorcent une partie de l’anxiété ou de la fascination que l’argent peut susciter, tout en donnant du sens concret à la gestion de sa propre petite somme. Un enfant qui comprend, même approximativement, les arbitrages que fait la famille au quotidien aborde généralement sa propre gestion avec plus de recul.
Adapter le cadre à mesure que l’enfant grandit
Les règles posées pour un enfant plus jeune ne conviennent plus telles quelles quelques années plus tard. Avec l’âge, l’enfant gère des dépenses plus variées, sort davantage seul ou avec des amis, et peut prendre en charge une part croissante de ses envies personnelles. Revoir régulièrement ce que couvre l’argent de poche, et la part d’autonomie qui l’accompagne, permet au cadre d’évoluer avec la maturité réelle de l’enfant, plutôt que de rester figé sur les règles fixées au tout début.
À l’adolescence, il devient courant d’élargir le périmètre couvert par l’argent versé, en y intégrant par exemple une partie du budget vêtements ou des sorties entre amis, pour habituer progressivement le jeune à arbitrer entre plusieurs postes de dépense plutôt qu’à gérer une seule enveloppe de loisirs. Cette transition se fait par étapes, en accord avec l’adolescent, plutôt que d’un seul coup.
Les pièges à éviter côté parents
Quelques réflexes reviennent souvent et fragilisent l’apprentissage recherché :
- Utiliser l’argent de poche comme sanction ou comme récompense ponctuelle, au lieu d’un versement régulier et prévisible
- Compenser systématiquement chaque dépense malheureuse par un complément financier
- Contrôler chaque achat dans le détail, au risque de vider l’exercice de son intérêt
- Comparer en permanence avec ce que reçoivent les autres enfants de la famille ou de l’entourage
Le bon indicateur, c’est l’autonomie gagnée, pas le montant versé
Au fil des mois, ce qui montre que l’argent de poche remplit son rôle n’est pas la somme atteinte, mais la façon dont l’enfant apprend à anticiper une dépense, à patienter pour un achat plus important ou à assumer une erreur sans en faire un drame. Ce sont ces petits repères du quotidien, bien plus que le chiffre inscrit sur la tirelire, qui témoignent d’une vraie progression.
Rédactrice bons plans & budget famille
Ancienne acheteuse en grande distribution, elle passe ses journées à comparer les prix et à décortiquer les conditions des aides familiales.